
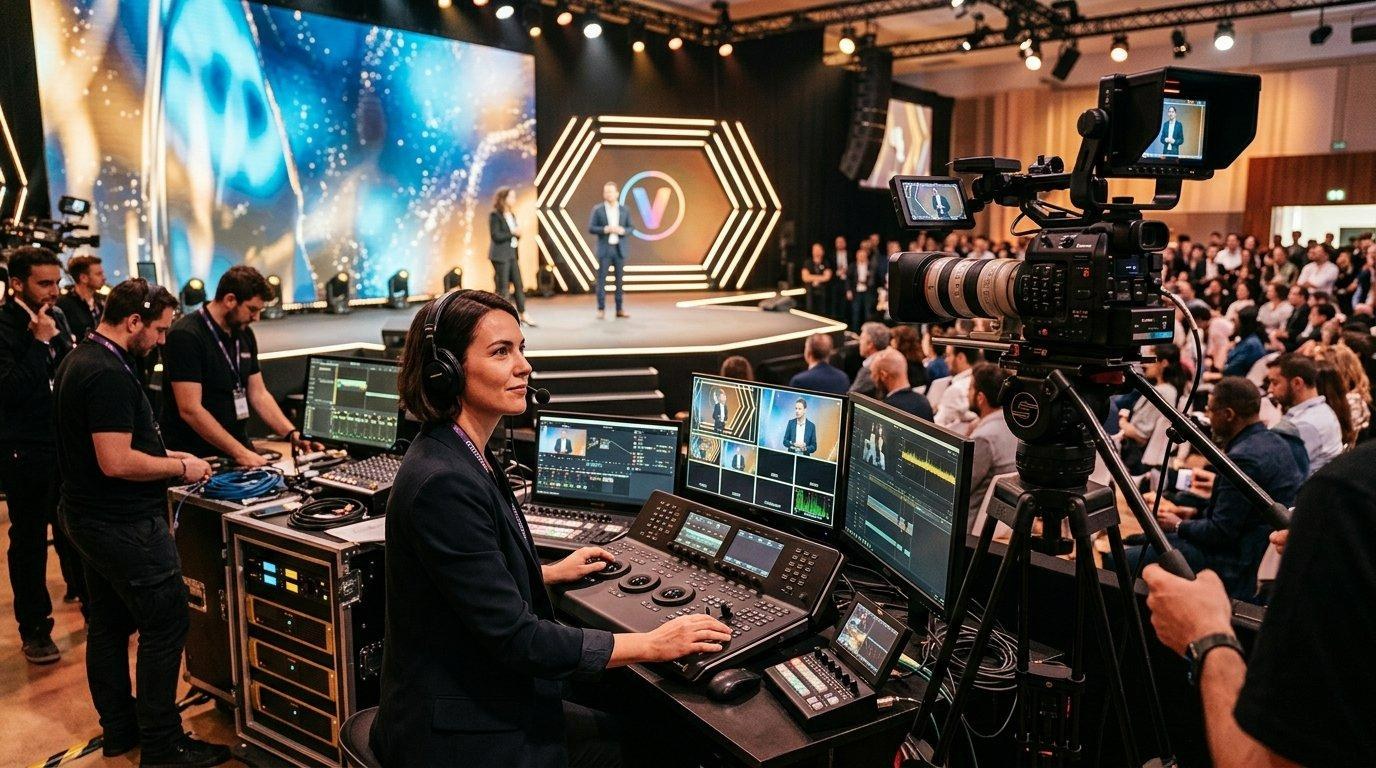
A Reforma Tributária no audiovisual pode transformar a maneira como empresas de som, iluminação e tecnologia para eventos estruturam contratos, classificam serviços e planejam seus custos. O principal desafio será compreender como as novas regras se aplicam a operações que combinam equipamentos, instalação, assistência técnica e produção de conteúdo.
Um congresso corporativo, uma feira de negócios e um espetáculo musical podem utilizar tecnologias semelhantes. Painéis de LED, sistemas de sonorização, iluminação, câmeras e projetores estão presentes em diferentes formatos de eventos.
Entretanto, utilizar os mesmos equipamentos não significa prestar serviços tributariamente equivalentes.
Com a implementação da Reforma Tributária sobre o consumo, essa distinção ganha importância para fornecedores que atuam em feiras, convenções, congressos, apresentações artísticas e eventos corporativos.
Reforma Tributária no audiovisual: por que os serviços podem ter tratamentos diferentes?
A principal diferença está na natureza da operação contratada.
Imagine três situações.
Na primeira, uma empresa apenas aluga equipamentos de áudio para uma convenção empresarial.
Na segunda, fornece os mesmos equipamentos, mas também assume a instalação, a operação e a assistência técnica durante o evento.
Na terceira, presta serviços de apoio técnico à realização de uma apresentação artística ao vivo.
Embora essas atividades utilizem recursos semelhantes, não são necessariamente equivalentes para fins de classificação tributária.
A análise depende das obrigações assumidas, da execução efetiva e das regras da Nomenclatura Brasileira de Serviços (NBS).
Além disso, a Lei Complementar nº 214/2025 prevê hipóteses específicas de tratamento tributário, sujeitas às condições legais.
Portanto, não é possível presumir que qualquer serviço audiovisual contratado para um evento esteja automaticamente abrangido por essas disposições.
Classificação NBS: quatro atividades que exigem atenção
A classificação dos serviços é um dos pontos centrais para compreender os possíveis impactos da Reforma Tributária no audiovisual.
As referências técnicas da NBS identificam diferentes atividades relacionadas à produção e à operação audiovisual.
Apoio técnico a apresentações ao vivo
A NBS 1.2502.30.00 aparece como referência para serviços de apoio a apresentações ao vivo.
Entretanto, o enquadramento exige verificar o alcance da descrição, as notas explicativas e as condições previstas na legislação tributária.
Produção de apresentações artísticas
A NBS 1.2502.20.00 identifica serviços relacionados à produção e apresentação de atuações artísticas ao vivo.
Essa atividade possui características próprias e não deve ser automaticamente confundida com a locação de equipamentos ou a operação técnica de eventos corporativos.
Gravação de som ao vivo
A NBS 1.2501.12.00 representa uma modalidade específica de serviço.
Nesse caso, a classificação depende da natureza da gravação e das obrigações efetivamente previstas no contrato.
Cobertura fotográfica e audiovisual de eventos
A NBS 1.1408.13.00 aparece como referência para serviços fotográficos e videográficos de eventos.
Contudo, a identificação do código não representa, por si só, confirmação de tratamento tributário diferenciado.
Essas distinções mostram que uma empresa audiovisual pode oferecer diferentes serviços sem que todos recebam necessariamente o mesmo enquadramento fiscal.
Contratos audiovisuais integrados exigem maior atenção
No mercado de eventos corporativos, é comum contratar soluções completas de audiovisual.
Uma empresa pode assumir a operação técnica de um congresso, incluindo equipamentos, montagem, profissionais especializados, transmissão, gravação e desmontagem.
Do ponto de vista comercial, essas entregas fazem parte de um único projeto.
Entretanto, um contrato com preço global não determina automaticamente que todas as obrigações tenham o mesmo tratamento tributário.
Da mesma forma, a existência de diferentes entregas não significa que cada etapa precise obrigatoriamente ser tributada separadamente.
Será necessário avaliar se existe uma prestação única ou operações distintas, conforme as características do contrato e as regras aplicáveis.
Por isso, empresas que trabalham com grandes projetos precisam integrar as áreas comercial, operacional, financeira e contábil.
Essa organização pode contribuir para maior consistência na classificação dos serviços e na documentação das operações.
Som e iluminação: eventos corporativos e espetáculos têm diferenças
Outro ponto importante envolve a finalidade e a natureza dos serviços prestados.
Uma empresa pode fornecer iluminação para um congresso empresarial e também atuar na operação técnica de um espetáculo artístico.
Embora utilize equipamentos e profissionais semelhantes, as atividades podem apresentar características contratuais diferentes.
As referências da NBS relacionadas ao apoio a apresentações ao vivo exigem atenção às descrições legais e às notas explicativas.
Portanto, não é adequado presumir que a iluminação de uma convenção corporativa tenha necessariamente o mesmo enquadramento de um serviço técnico prestado a uma apresentação artística.
Para fornecedores que atendem diferentes segmentos, essa distinção pode influenciar a elaboração dos contratos e a classificação das operações.
O ponto central é identificar o serviço efetivamente contratado, sem utilizar apenas o tipo de equipamento ou o perfil do cliente como critério.
Como a Reforma Tributária pode afetar os custos do audiovisual?
Os possíveis impactos econômicos da Reforma Tributária no audiovisual envolvem a tributação das operações, o aproveitamento de créditos e o planejamento financeiro.
Empresas do segmento frequentemente precisam investir em equipamentos, manutenção, tecnologia e contratação de profissionais especializados.
Com a implementação da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS), será necessário acompanhar as regras aplicáveis às aquisições e aos serviços prestados.
Dependendo do regime tributário e das características dos contratos, esses fatores podem influenciar a formação de preços e o fluxo de caixa.
Entretanto, isso não significa que haverá aumento generalizado dos custos ou redução das margens das empresas audiovisuais.
Os resultados dependerão da legislação, das condições de creditamento e da estrutura operacional de cada negócio.
Créditos tributários e investimentos em equipamentos
O aproveitamento de créditos merece atenção especial para empresas que realizam investimentos em tecnologia e infraestrutura audiovisual.
A aquisição de equipamentos e a contratação de serviços podem produzir efeitos tributários distintos, conforme as condições legais aplicáveis.
Por isso, o planejamento financeiro deve considerar as características de cada operação e os procedimentos de creditamento previstos na legislação.
Simulações individualizadas podem ajudar os empresários a avaliar cenários, sem antecipar conclusões sobre benefícios ou aumento de custos.
Documentação fiscal ganha importância estratégica
A preparação para o novo ambiente tributário começa pela descrição adequada dos serviços.
Uma proposta comercial que mencione apenas uma solução audiovisual completa pode exigir documentação complementar para demonstrar as entregas efetivamente realizadas.
A identificação dos equipamentos, dos serviços técnicos e das responsabilidades operacionais contribui para uma análise classificatória mais consistente.
Além disso, contratos, ordens de serviço e documentos fiscais devem apresentar informações coerentes.
Essa organização não substitui a interpretação jurídica, mas oferece melhores condições para avaliar o enquadramento de cada operação.
Entre os principais cuidados estão:
• Identificar os serviços efetivamente contratados e executados.
• Diferenciar locação de equipamentos e prestação técnica integrada.
• Verificar as referências NBS aplicáveis.
• Revisar contratos que combinam diferentes entregas.
• Avaliar possíveis efeitos sobre custos e créditos tributários.
• Acompanhar a regulamentação e as orientações oficiais.
Essas medidas podem contribuir para maior previsibilidade na gestão dos projetos.
Reforma Tributária no audiovisual exige planejamento e gestão
A indústria audiovisual de eventos é marcada pela inovação tecnológica, pela complexidade operacional e pela capacidade de desenvolver soluções para diferentes formatos de projetos.
A Reforma Tributária acrescenta uma dimensão financeira e administrativa a esse ambiente.
Além de dominar equipamentos e processos de produção, as empresas precisarão compreender como suas prestações se relacionam com o novo sistema tributário.
Nesse cenário, a integração entre gestão técnica, planejamento financeiro e classificação fiscal poderá ganhar importância competitiva.
No audiovisual, a pergunta decisiva não será apenas qual equipamento está sendo fornecido, mas qual serviço está efetivamente sendo contratado e executado.
Essa diferença merece atenção das empresas que atuam nos bastidores de feiras, congressos, convenções e espetáculos.
A capacidade de administrar contratos e compreender as regras aplicáveis poderá contribuir para decisões comerciais mais consistentes e maior previsibilidade financeira.
________________________________________
Série especial Portal Radar | A Nova Economia dos Eventos
Esta é a terceira reportagem da série especial do Portal Radar sobre os possíveis impactos da Reforma Tributária na cadeia produtiva de eventos.
Leia também: Reforma Tributária para montadoras: o que muda nos contratos de eventos?
Na próxima reportagem: Reforma Tributária na prática: cinco cuidados que fornecedores de eventos precisam adotar.
Acompanhe a cobertura do Portal Radar sobre economia, negócios e os desafios da indústria MICE brasileira.

Roberta N Yoshida
Publisher do Portal Radar. Há quase 30 anos dedica sua carreira ao mercado M.I.C.E. no Brasil, com atuação em inteligência de mercado, pesquisas setoriais e representação institucional.