
A Reforma Tributária nos eventos pode transformar a maneira como organizadores, produtores e fornecedores estruturam seus negócios. Além de alterar a tributação sobre o consumo, o novo sistema exige atenção aos contratos, à formação de preços e ao aproveitamento de créditos fiscais.
Para a indústria brasileira de eventos, uma pergunta ganha importância: quem realmente suportará os custos e os efeitos financeiros da nova estrutura tributária?
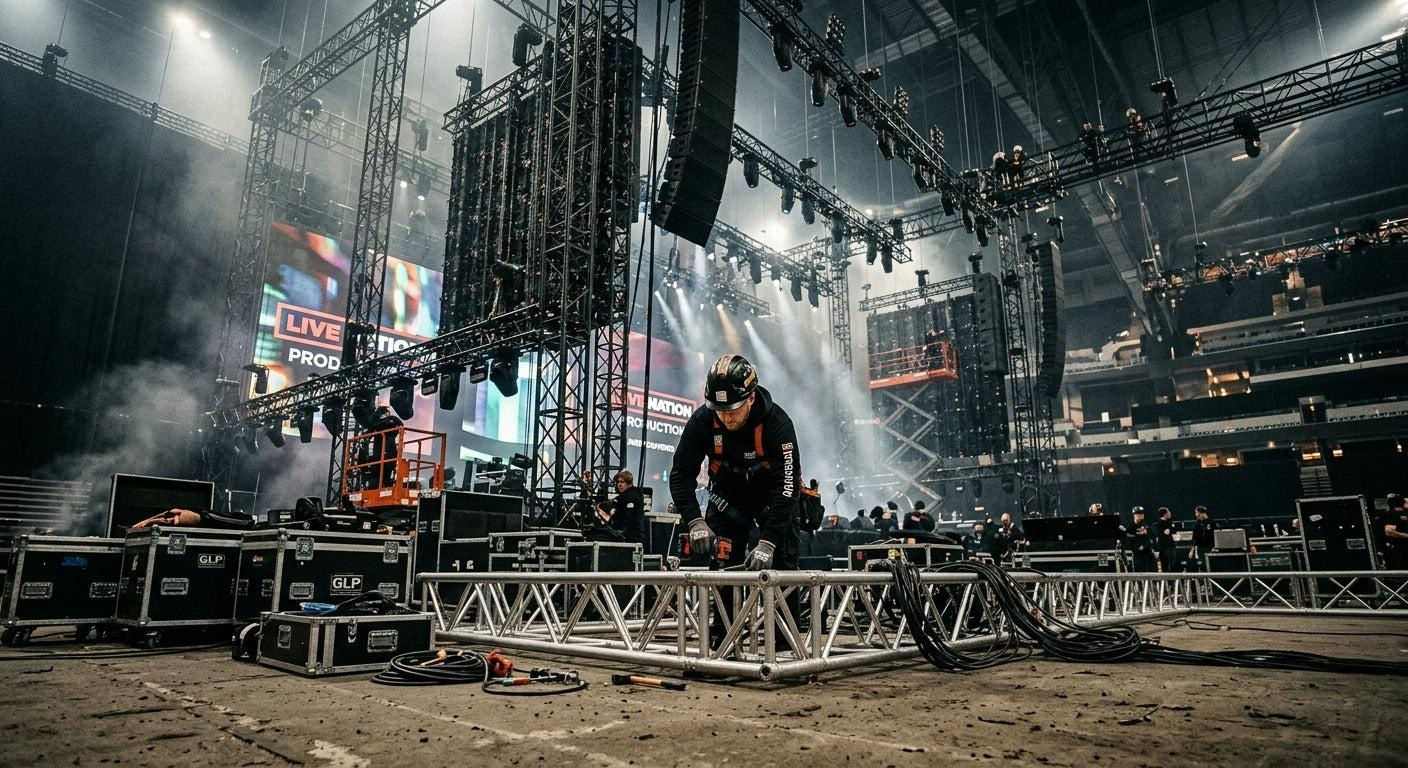
A resposta depende de diversos fatores. Afinal, uma grande feira de negócios envolve empresas de montagem, cenografia, audiovisual, locação de equipamentos, alimentação, segurança, limpeza e infraestrutura.
Embora todas participem da realização do evento, suas atividades não necessariamente recebem o mesmo tratamento tributário.
Essa diferença está entre os principais pontos de atenção da Lei Complementar nº 214/2025, que regulamenta aspectos centrais da Reforma Tributária sobre o consumo.
Reforma Tributária nos eventos: por que os fornecedores exigem atenção?
A indústria de eventos funciona como um ecossistema econômico integrado.
De um lado, organizadores desenvolvem projetos, comercializam espaços e coordenam as operações. De outro, fornecedores especializados executam as etapas necessárias para transformar o planejamento em realidade.
Entretanto, a legislação não trata obrigatoriamente todas essas atividades como uma única operação tributária.
A Nomenclatura Brasileira de Serviços (NBS), por exemplo, apresenta classificações específicas para a organização de convenções, congressos, feiras de negócios e exposições.
Já atividades como montagem de estruturas temporárias, cenografia, locação de equipamentos e prestação de serviços técnicos exigem análises próprias.
Portanto, o fato de uma empresa prestar serviços para uma feira ou congresso não garante que ela esteja abrangida pelo mesmo tratamento tributário do organizador.
Essa distinção pode influenciar a composição dos custos e o planejamento financeiro de toda a cadeia produtiva.
Tratamento tributário diferenciado não significa benefício para todos
O artigo 139 e o Anexo X da Lei Complementar nº 214/2025 estabelecem hipóteses específicas de tratamento tributário, sujeitas às condições previstas na legislação.
Por isso, cada empresa precisa considerar a natureza efetiva dos serviços prestados.
Uma organizadora de feiras, por exemplo, realiza uma atividade diferente daquela executada por uma montadora responsável pela construção dos estandes.
Da mesma forma, uma empresa que fornece iluminação técnica para um espetáculo pode realizar uma operação distinta daquela oferecida por uma locadora de equipamentos audiovisuais para congressos corporativos.
Embora essas atividades façam parte da indústria de eventos, não existe garantia de enquadramento tributário equivalente.
Assim, o principal desafio será identificar quais operações atendem às descrições legais e quais estão sujeitas a tratamentos próprios.
Como a Reforma Tributária pode afetar os custos dos eventos?
Os possíveis impactos econômicos envolvem quatro fatores principais: tributação, contratos, formação de preços e aproveitamento de créditos.
Com a implementação da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS), as empresas precisarão acompanhar as regras aplicáveis às suas operações, incluindo o período de transição.
Imagine uma organizadora responsável por um congresso de grande porte.
Para realizar o projeto, ela contrata empresas de montagem, cenografia, audiovisual, iluminação e infraestrutura.
Cada fornecedor deverá observar o enquadramento tributário correspondente aos serviços efetivamente prestados.
Ao mesmo tempo, a organizadora precisará avaliar as condições legais de aproveitamento dos créditos tributários relacionados às contratações.
Dependendo da estrutura dessas operações, poderão surgir efeitos sobre o fluxo de caixa, os procedimentos fiscais e a formação dos preços.
Entretanto, isso não significa que a Reforma Tributária necessariamente aumentará os custos dos eventos.
Os resultados dependerão do regime tributário, das regras de creditamento, das condições contratuais e das características de cada negócio.
Créditos tributários e fluxo de caixa entram na equação
O aproveitamento de créditos merece atenção especial.
Empresas que precisam adquirir materiais, contratar profissionais e mobilizar estruturas antes da realização de um evento dependem de planejamento financeiro rigoroso.
Nesse contexto, dúvidas sobre classificação fiscal e procedimentos de creditamento podem dificultar a previsão de receitas e despesas.
Por outro lado, regras claras e documentação consistente podem contribuir para uma gestão financeira mais eficiente.
O ponto central é compreender como as novas disposições se aplicam a cada operação, evitando conclusões generalizadas sobre aumento de impostos ou perda de créditos.
Competitividade da indústria de eventos começa nos bastidores
Os efeitos econômicos da tributação não se limitam ao preço dos ingressos ou à comercialização de estandes.
Eles também podem alcançar a capacidade de investimento dos fornecedores, a elaboração de propostas comerciais e a rentabilidade dos projetos.
Empresas de montagem, cenografia e infraestrutura, por exemplo, frequentemente precisam antecipar despesas com equipamentos, materiais e equipes.
Além disso, trabalham com cronogramas rígidos e contratos que podem envolver diferentes serviços.
Por essa razão, a previsibilidade tributária representa um fator importante para a competitividade.
Quanto maior a clareza sobre as regras aplicáveis, melhores serão as condições para avaliar custos, estruturar contratos e planejar investimentos.
A Reforma Tributária nos eventos, portanto, deve ser analisada considerando tanto os organizadores quanto as empresas que executam os projetos.
O que muda para organizadores e fornecedores de eventos?
A implementação do novo sistema tende a ampliar a importância do planejamento tributário nas decisões empresariais.
A classificação dos serviços, a revisão dos contratos, a emissão de documentos fiscais e a avaliação dos créditos deixam de ser assuntos restritos à contabilidade.
Essas questões passam a exigir maior integração entre os departamentos comercial, operacional, financeiro e jurídico.
Entre os principais pontos de atenção estão:
• Identificar corretamente os serviços prestados e sua classificação fiscal.
• Revisar contratos que combinam locação, montagem e operação técnica.
• Avaliar as regras de aproveitamento de créditos tributários.
• Verificar possíveis efeitos sobre preços, margens e fluxo de caixa.
• Acompanhar a regulamentação e as orientações dos órgãos competentes.
Essas medidas podem contribuir para reduzir incertezas e melhorar a capacidade de planejamento das empresas.
Entretanto, a análise deve considerar as características de cada operação e o regime tributário aplicável.
Reforma Tributária nos eventos exige uma nova visão de gestão
A indústria de eventos sempre dependeu da integração entre diferentes empresas e profissionais.
Agora, essa relação ganha uma dimensão tributária ainda mais relevante.
Organizadores e fornecedores precisarão compreender como suas operações se relacionam com as novas regras de tributação sobre o consumo.
Nesse cenário, a capacidade de interpretar contratos, classificar serviços e administrar os efeitos financeiros poderá se tornar um diferencial competitivo.
O futuro da indústria de eventos não dependerá apenas de quanto imposto será pago, mas também de como as empresas conseguirão administrar a nova estrutura tributária em suas relações comerciais.
A discussão começa nos bastidores, mas seus efeitos poderão alcançar todo o mercado brasileiro de feiras, congressos, convenções e eventos corporativos.
________________________________________
Série especial Portal Radar | A Nova Economia dos Eventos
Esta é a primeira reportagem da série especial do Portal Radar sobre os possíveis impactos da Reforma Tributária na cadeia produtiva de eventos.
Na próxima matéria: Montadoras e cenográficas: como a Reforma Tributária pode transformar os contratos de eventos.
Acompanhe a cobertura do Portal Radar sobre economia, negócios e os desafios da indústria MICE brasileira.

Roberta N Yoshida
Publisher do Portal Radar. Há quase 30 anos dedica sua carreira ao mercado M.I.C.E. no Brasil, com atuação em inteligência de mercado, pesquisas setoriais e representação institucional.