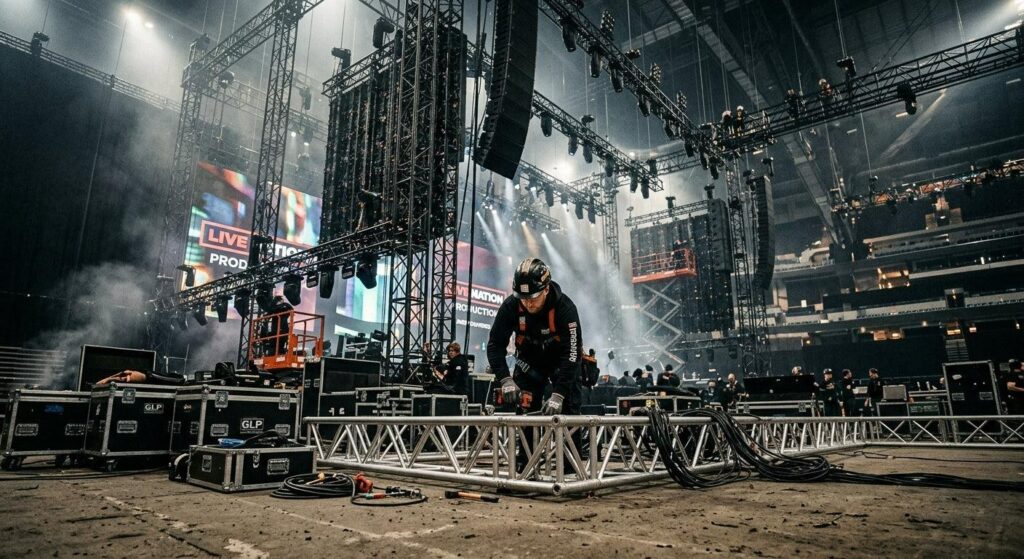

A Reforma Tributária para montadoras e empresas de cenografia pode transformar a maneira como fornecedores de eventos estruturam contratos, classificam serviços e calculam seus custos. A mudança ganha relevância especialmente nos projetos que reúnem diferentes atividades em uma única contratação.
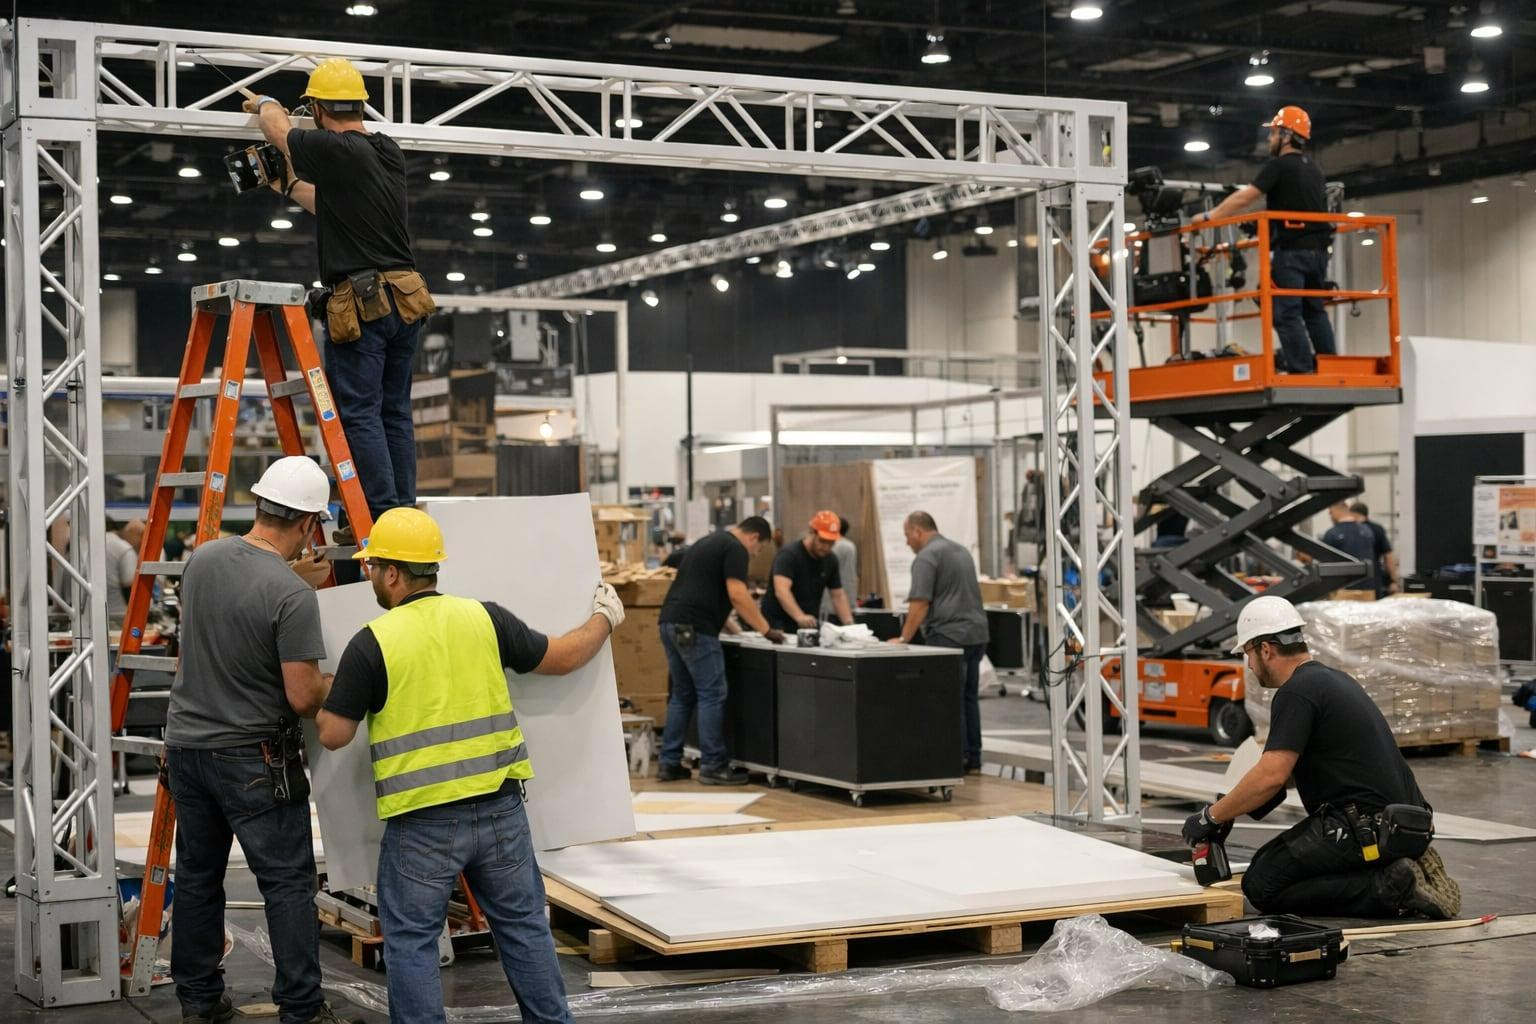
Uma montadora responsável por construir um estande em uma feira de negócios, por exemplo, pode entregar muito mais do que uma estrutura física.
O projeto pode incluir desenvolvimento técnico, fabricação de componentes, locação de materiais, instalação de equipamentos, montagem e desmontagem.
Do ponto de vista comercial, essas etapas costumam integrar uma solução completa. Entretanto, a análise tributária exige atenção à natureza efetiva das operações.
Com a implementação da Reforma Tributária, essa distinção ganha importância para empresas de montagem, cenografia e infraestrutura que atendem feiras, congressos, exposições e eventos corporativos.
Reforma Tributária para montadoras: o desafio dos contratos integrados
A contratação de projetos completos é uma característica da indústria de eventos.
Normalmente, o cliente negocia uma entrega final, enquanto o fornecedor assume diferentes responsabilidades técnicas e operacionais.
Entretanto, um contrato com preço global não determina automaticamente que todas as obrigações tenham o mesmo enquadramento tributário.
Da mesma forma, isso não significa que cada etapa precise, obrigatoriamente, receber tributação separada.
A classificação depende da realidade da prestação, das regras legais aplicáveis e da avaliação sobre a existência de uma operação única ou de operações distintas.
Por isso, empresas que desenvolvem projetos personalizados precisam observar não apenas o valor contratado, mas também a descrição dos serviços efetivamente executados.
Montagem de estruturas exige atenção à classificação fiscal
A montagem de estruturas temporárias pode envolver diferentes modalidades de prestação.
Em alguns contratos, a empresa realiza principalmente a instalação e a desmontagem. Em outros, também fornece estruturas, equipamentos e serviços técnicos.
As referências da Nomenclatura Brasileira de Serviços (NBS) indicam que a classificação precisa considerar as características concretas da operação.
Portanto, não é adequado atribuir automaticamente um único código NBS à montagem de estruturas sem avaliar o objeto contratual.
A mesma cautela se aplica à locação de palcos, coberturas e outras estruturas temporárias.
Nesses casos, o tipo de bem, a instalação, a operação técnica e as responsabilidades assumidas pelo fornecedor podem ser relevantes para determinar a classificação correta.
Locação e montagem podem exigir análises diferentes
Uma empresa pode apenas disponibilizar determinada estrutura ou assumir também sua instalação e operação.
Embora essas atividades estejam relacionadas, não são necessariamente equivalentes para fins tributários.
A identificação das obrigações contratuais permite avaliar se existe uma prestação integrada ou operações distintas, conforme a legislação.
Essa análise é especialmente importante para fornecedores que trabalham com diferentes modelos de contratação.
Cenografia de eventos: criatividade e execução no mesmo projeto
O segmento de cenografia apresenta desafios próprios.
Uma empresa pode desenvolver o conceito visual de um evento, elaborar projetos técnicos, fabricar elementos cenográficos, locar componentes e executar a montagem.
Essas atividades fazem parte de uma entrega comercial, mas possuem características operacionais diferentes.
Por isso, a classificação fiscal deve considerar o que efetivamente foi contratado e executado.
Para o empresário, a descrição adequada dos serviços nas propostas, contratos, ordens de serviço e documentos fiscais ganha importância.
Isso não significa fragmentar artificialmente cada projeto. O objetivo é assegurar que a documentação represente corretamente a operação realizada.
Dessa maneira, empresas de cenografia podem contar com informações mais consistentes para avaliar seus contratos e obrigações tributárias.
CNAE e NBS: qual é a diferença para montadoras e cenográficas?
Uma das questões centrais da Reforma Tributária para montadoras envolve a distinção entre CNAE e NBS.
O CNAE, ou Classificação Nacional de Atividades Econômicas, identifica a atividade econômica do estabelecimento.
Já a NBS, Nomenclatura Brasileira de Serviços, classifica os serviços e outras operações abrangidas pela nomenclatura, conforme suas regras próprias.
Essas referências não são automaticamente equivalentes.
Uma empresa de montagem pode executar diferentes tipos de prestação ao longo de sua carteira de contratos.
Portanto, utilizar apenas o CNAE para determinar o tratamento tributário de um projeto pode levar a interpretações inadequadas.
A análise precisa considerar a descrição concreta do serviço e sua correspondência com a legislação aplicável.
Para consultar as referências classificatórias, as empresas podem utilizar a documentação oficial da NBS disponibilizada pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC).
Como a Reforma Tributária pode afetar preços e margens?
Os possíveis impactos econômicos dependerão das regras aplicáveis a cada operação.
Ainda assim, três fatores merecem atenção especial das empresas de montagem e cenografia.
Formação de preços: contratos que reúnem diferentes serviços podem exigir descrições mais detalhadas para permitir uma avaliação tributária consistente.
Fluxo de caixa: empresas que adquirem materiais, contratam terceiros e mobilizam equipes antes do recebimento integral precisam avaliar os efeitos financeiros das regras de tributação e creditamento.
Conformidade fiscal: divergências entre contratos, serviços executados e documentos fiscais podem aumentar o risco de questionamentos administrativos.
Esses fatores não significam, necessariamente, aumento da carga tributária.
Entretanto, representam variáveis que precisam ser consideradas no planejamento empresarial.
Créditos tributários também entram no planejamento
Com a implementação da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS), as empresas deverão acompanhar as condições legais de aproveitamento de créditos.
Para fornecedores que trabalham com materiais, equipamentos e serviços terceirizados, essa análise pode influenciar o planejamento financeiro.
Os efeitos concretos dependerão do regime tributário, das operações realizadas e das regras de creditamento aplicáveis.
Por isso, simulações financeiras e avaliações individualizadas serão importantes para evitar conclusões generalizadas.
O que muda na gestão das montadoras e cenográficas?
A principal transformação pode estar na integração entre diferentes áreas da empresa.
O departamento comercial precisa compreender exatamente o que está sendo vendido.
A equipe operacional deve identificar as entregas efetivamente realizadas.
Já a área financeira precisa avaliar custos, receitas e possíveis efeitos tributários.
Por sua vez, os responsáveis pela contabilidade e pelo jurídico devem verificar a classificação dos serviços e as condições legais aplicáveis.
Essa integração ganha relevância em projetos de grande porte, especialmente quando existem múltiplos fornecedores e contratos complexos.
Entre as medidas que merecem atenção estão:
• Revisar a descrição dos serviços nos contratos.
• Identificar operações que combinam locação, montagem e instalação.
• Verificar as classificações NBS aplicáveis.
• Avaliar possíveis efeitos sobre custos e créditos tributários.
• Manter coerência entre propostas, execução e documentos fiscais.
Essas providências podem contribuir para maior previsibilidade e segurança na gestão dos projetos.
Reforma Tributária para montadoras: competitividade depende de planejamento
Na indústria de eventos, a qualidade de uma montagem costuma ser avaliada pela execução, segurança, estética e cumprimento dos prazos.
A Reforma Tributária acrescenta uma dimensão administrativa e financeira a essa equação.
Empresas que estruturarem adequadamente seus contratos e processos fiscais poderão contar com melhores condições de planejamento.
Por outro lado, classificações inconsistentes e descrições contratuais pouco precisas podem gerar dúvidas que dificultem a gestão financeira.
Para montadoras e cenográficas, o desafio não será apenas continuar entregando projetos com eficiência, mas compreender como cada entrega se encaixa no novo ambiente tributário.
Em um mercado competitivo, administrar essa complexidade poderá se tornar um diferencial empresarial.
A capacidade de integrar planejamento tributário, gestão contratual e execução técnica tende a ganhar importância para fornecedores de feiras, congressos e eventos corporativos.
________________________________________
Série especial Portal Radar | A Nova Economia dos Eventos
Esta é a segunda reportagem da série especial do Portal Radar sobre os possíveis impactos da Reforma Tributária na cadeia produtiva de eventos.
Leia também: Reforma Tributária nos eventos: quem vai pagar a conta?
Na próxima reportagem: Audiovisual, som e iluminação: por que nem todo serviço de eventos terá o mesmo tratamento tributário?
Acompanhe a cobertura do Portal Radar sobre economia, negócios e os desafios da indústria MICE brasileira.

Roberta N Yoshida
Publisher do Portal Radar. Há quase 30 anos dedica sua carreira ao mercado M.I.C.E. no Brasil, com atuação em inteligência de mercado, pesquisas setoriais e representação institucional.