
A reforma tributária em eventos exige atenção a toda a cadeia produtiva. Com essa preocupação, a ABRAFESTA apresentou à Receita Federal do Brasil, em Brasília, propostas técnicas para esclarecer a aplicação das novas regras a organizadores, produtores e fornecedores especializados.
O encontro contou com a participação dos auditores-fiscais Roni Peterson, assessor do Gabinete da Receita Federal, e Fernando Mombelli, gerente de programa do órgão.
A entidade busca evitar que dúvidas sobre o enquadramento das atividades provoquem distorções tributárias, dificuldades no aproveitamento de créditos e impactos sobre os custos dos eventos.
Reforma tributária em eventos: por que olhar para toda a cadeia?
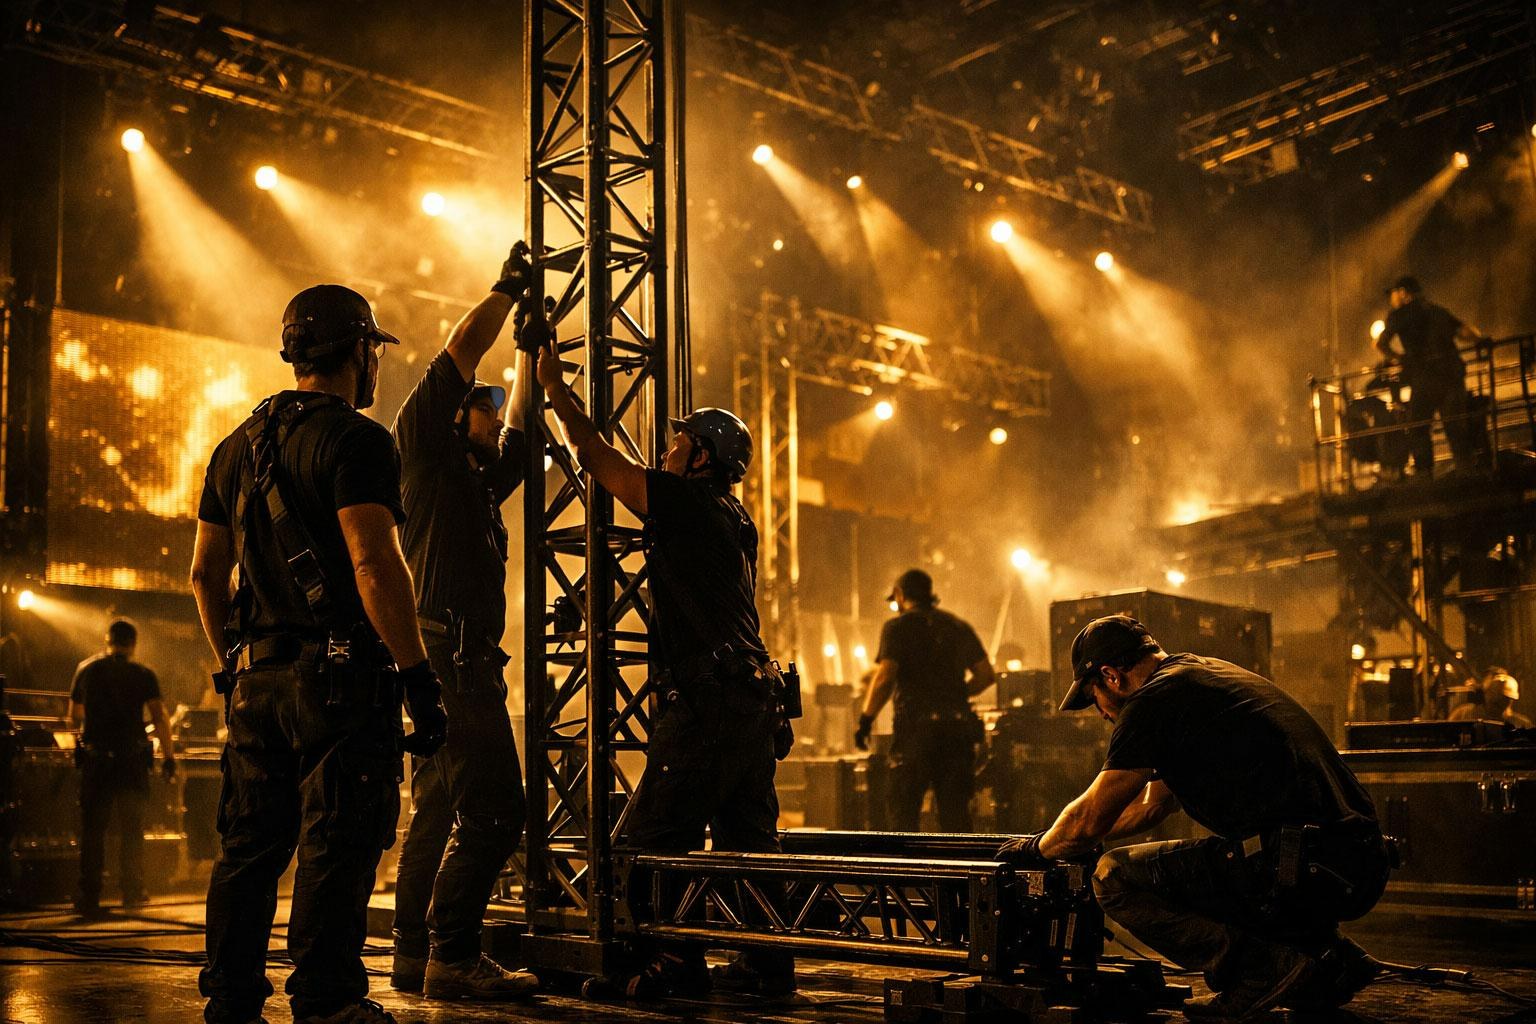
A realização de feiras, congressos, convenções e eventos corporativos e sociais depende da integração de diversos serviços. Montagem, cenografia, iluminação, sonorização, locação de equipamentos e produção técnica fazem parte dessa estrutura.
Por isso, a ABRAFESTA defende que a aplicação das regras considere a realidade das operações e as condições previstas na legislação.
As propostas apresentadas tratam do artigo 139 e dos itens 22, 55, 56 e 57 do Anexo X da Lei Complementar nº 214/2025. O enquadramento de cada operação deve observar as hipóteses e classificações legais, sem pressupor que todos os serviços ligados a eventos recebam o mesmo tratamento tributário.
Para Ricardo Dias, presidente da ABRAFESTA, a discussão precisa considerar a atividade econômica em sua totalidade.
“Não podemos discutir a tributação de eventos olhando apenas para quem organiza ou promove. Existe toda uma cadeia de empresas e profissionais que torna cada evento possível. Nosso compromisso institucional é contribuir para uma regulamentação que ofereça segurança jurídica a esse ecossistema, respeitando os limites da legislação e reconhecendo a realidade de quem efetivamente produz os eventos.”
Custos, créditos e contratos estão entre as preocupações
Um dos pontos apresentados pela entidade envolve as diferenças de tratamento tributário entre fornecedores e contratantes. Dependendo da natureza do serviço e de seu enquadramento, empresas que participam de um mesmo evento podem estar sujeitas a regras distintas.
Quando essas diferenças se somam a dúvidas sobre créditos e ressarcimentos, podem surgir efeitos sobre o fluxo de caixa, a formação de preços e o planejamento dos contratos.
No mercado de reuniões, viagens de incentivo, congressos e exposições, conhecido como MICE, a contratação integrada de serviços torna essa discussão especialmente relevante. Um aumento de custos em determinada etapa pode repercutir no orçamento final e nas margens das empresas.
Esses efeitos, contudo, dependem das regras aplicáveis e das características de cada operação. A preocupação da ABRAFESTA é ampliar a previsibilidade para fornecedores e contratantes.
As seis propostas apresentadas pela ABRAFESTA
A pauta levada à Receita Federal reúne seis frentes de esclarecimento sobre a reforma tributária em eventos.
1. Definição das atividades abrangidas
A entidade solicita esclarecimentos sobre o alcance das disposições relativas a eventos sociais, corporativos, feiras, congressos, exposições e atividades semelhantes, respeitando as condições legais.
2. Enquadramento dos fornecedores especializados
A proposta busca critérios objetivos para identificar quais serviços de sonorização, iluminação, cenografia, locação, montagem e desmontagem estão contemplados pelas hipóteses previstas na legislação.
3. Tratamento de contratos com múltiplos serviços
Um mesmo contrato pode reunir equipamentos, instalação, operação técnica e desmontagem. Nesse contexto, a ABRAFESTA defende orientações que considerem a natureza de cada prestação, evitando classificações baseadas apenas no nome comercial do contrato.
4. Padronização fiscal e documental
Outro ponto envolve orientações sobre a Nomenclatura Brasileira de Serviços (NBS), sua correspondência com as disposições legais e o preenchimento da Nota Fiscal de Serviço eletrônica (NFS-e).
5. Previsibilidade no aproveitamento de créditos
A entidade pede esclarecimentos sobre creditamento e ressarcimento, sobretudo quando diferenças de tratamento tributário possam gerar impactos financeiros entre fornecedores e contratantes.
6. Atenção às micro e pequenas empresas
A pauta também contempla pequenos fornecedores, que podem enfrentar dificuldades para adaptar sistemas, processos e rotinas fiscais às novas exigências.
Segundo a proposta apresentada, as solicitações buscam aperfeiçoar a interpretação e a aplicação das disposições existentes. Não se trata de criar novos benefícios fiscais ou ampliar automaticamente as hipóteses de redução de alíquotas.
Segurança jurídica e competitividade para o setor
A clareza das regras influencia o planejamento de toda a cadeia de eventos. Critérios objetivos podem facilitar o cumprimento das obrigações fiscais, reduzir divergências de interpretação e dar maior previsibilidade aos contratos.
Para empresas de menor porte, essa definição também pode ajudar na organização das rotinas administrativas e na adaptação às exigências tributárias.
O debate interessa, portanto, a fornecedores especializados, promotores de feiras, organizadores de congressos, centros de convenções e agências de eventos corporativos. A competitividade dessas atividades depende do funcionamento integrado das empresas envolvidas.
ABRAFESTA propõe cooperação técnica com a Receita Federal
Além dos esclarecimentos solicitados, a ABRAFESTA pretende disponibilizar exemplos de contratos, operações e documentos fiscais para subsidiar a análise das autoridades.
A proposta é construir uma agenda de cooperação técnica para identificar dúvidas recorrentes, avaliar critérios de classificação e encaminhar questões às instâncias competentes.
Com essa iniciativa, a entidade busca contribuir para uma aplicação mais clara da reforma tributária em eventos. O objetivo é oferecer às empresas melhores condições para classificar serviços, administrar créditos e planejar suas operações com segurança jurídica.

Portal Radar
Conteúdo publicado pela equipe editorial do Portal Radar.